 东才会计培训学校
会计们注意了!这张专票认证了也不能抵扣!
2839按照规定,用于简易计税方法计税项目的购进货物、加工修理修配劳务、服务、无形资产和不动产,进项税额不得从销项税额中抵扣 一般来说,一般纳税人取得的增值税专用发票等法定扣税凭证上的进项税额都可以抵扣,...
查看全文全站搜索
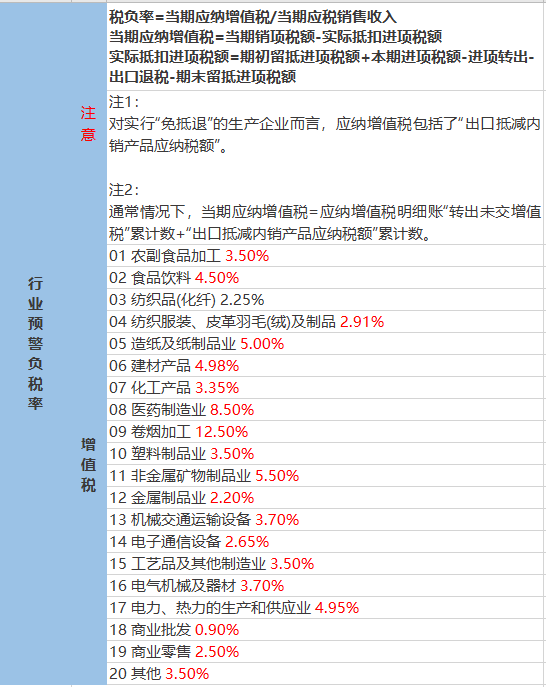
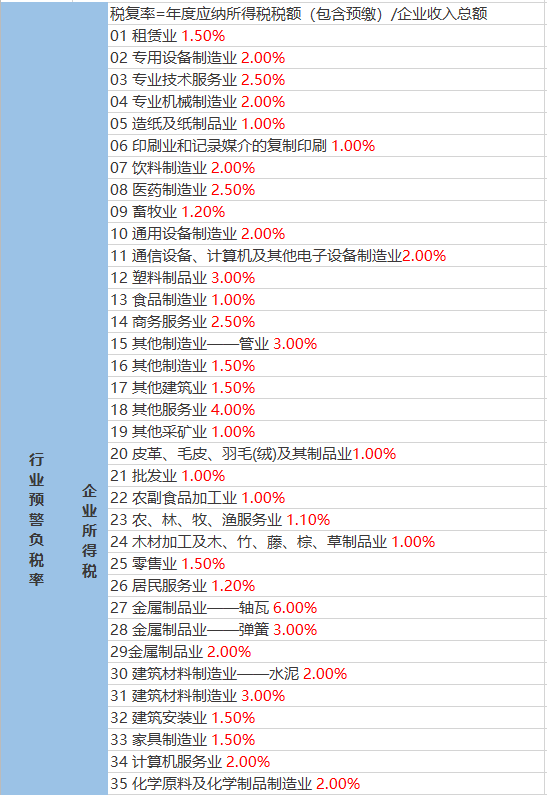
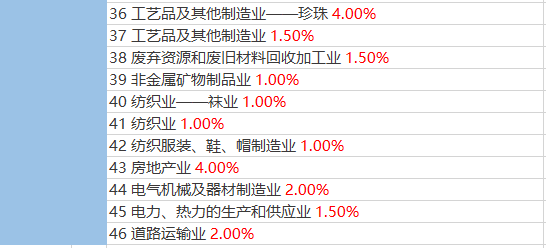
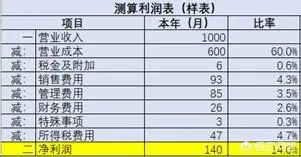
企业所纳税的总和=52+46.58+5.68=104.26万
综合税负率=104.26/1000=10.43%
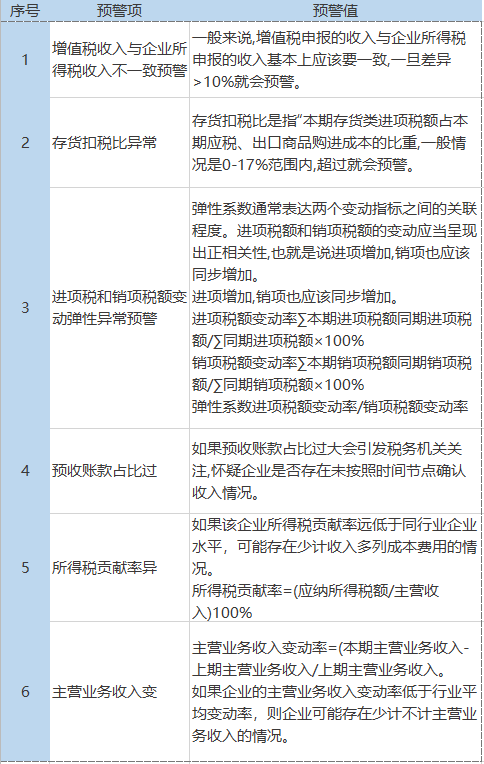
实际中企业的税负率可能受到多个因素的影响,企业要做的是关注行业税负率,但不迷信预警税负率。
(2)连续3个月或者6个月零负申报;
(3)企业的进项税额变动率大大高于销项税额变动率;
(4)企业存在大量的运费抵扣,收入确实减少的。
3.发票相关数据存在异常!
(1)企业的增值税发票增量、使用量情况与往期比存在异常。
(2)新办企业短时间内,大量领用增值税专用发票,且税负偏低的情况。
(3)税收分类编码开错等原因,需要作废多张发票。
(4)公司的供应商因为目前属于失联状态,你们公司买它的增值税发票需要进项税转出。
4.企业的员工和经营场地跟收入不匹配。比如员工很多,工作场地很大,但收入很少;或人很少,收入却很大等。
类似的还有:用电量、用水量以及设备数量等,跟收入不匹配。比如用水量、用电量等明显增长了很多,但收入仍相比较少,可能存在少确认收入了。
5.员工工资长期在5000以下,尤其一些聘请了中高端人才的企业,员工平均工资却一直很低,有可能在规避个人所得税。
6.印花税、房产税等税额长期是0。一般而言,在公司正常经营的情况下,印花税和房产税不可避免的会发生。
7.成本和毛利率等指标明显不合理,或企业长期亏损却一直不倒闭等。
以上,只是常见的一些原因会被税局约谈,但未谈及的原因还有很多。

按照规定,用于简易计税方法计税项目的购进货物、加工修理修配劳务、服务、无形资产和不动产,进项税额不得从销项税额中抵扣 一般来说,一般纳税人取得的增值税专用发票等法定扣税凭证上的进项税额都可以抵扣,...
查看全文
作为一名“正常”的会计,咱们就不要有那些“危险的想法”啦,需要特别提醒小伙伴们的是,以下10种记账方法属于偷税行为,会计忌用!!! 1、以“预收账款”方式销售货物,产品(商品)发出时不按时转记销售收入,长期...
查看全文
问题描述:小规模纳税人在办理增值税纳税申报时,应当如何填写相关免税栏次? 答:根据《国家税务总局关于增值税小规模纳税人减免增值税等政策有关征管事项的公告》(国家税务总局公告2023年第1号)规定:“七、...
查看全文
正常开发票的超市日用品类的商品包括哪些? 日用百货是生活中常常需要使用到的东西即日用品,不包括食品,包括化妆品。正常开发票的超市日用品类的商品包括:纺织、服装及日用品。具体如下: 服装、鞋帽,纺织...
查看全文
您好!请登录